分类: 热点文章

  • 车险商业险,到底保什么?

    发布时间:2026-7-21

    中国人民财产保险股份有限公司保定市高开支公司

    商业险(按需买)
    商业险是由保险公司提供的补充性保险,覆盖交强险未涵盖的风险,保障范围广,包括车辆自身、车内人员及更高额度第三方责任等,以下介绍几项大家购买较多的几个商业险险种:
    1.车损险:盗抢、玻璃、涉水、自燃,不计免赔险等附加责任,撞树/冰雹砸车都赔。*不包括摩托车、拖拉机、特种车,投保时以车辆实际情况和投保方案为准
    2.三者险:建议购买300万(不小心撞豪车/撞人天价赔偿必备)
    3.车上人员责任险:自驾游多或常载亲友的必加(保额建议3万/座)
    4.车轮单独损失、新增加设备、车身划痕损失等附加险(根据实际情况选择购买)
    5.外部电网故障损失、自用充电桩损失等附加险(新能源汽车根据实际情况选择购买)

    以下这几种这种情况保险不赔
    1.酒驾/无证驾驶
    2.故意制造事故
    3.地震/战争

    下面为大家介绍人保车险的承保优势:
    1.服务网络覆盖优势
    全国城乡服务网点密集‌:依托央企背景,人保车险建立了辐射全国的线下服务体系,确保偏远地区也能快速响应。‌‌异地出险时可就近选择合作网点处理,减少车主跨区域处理的繁琐流程。‌‌
    2.客户权益
    免费道路救援(拖车、送油、换胎等)
    3投保便捷
    24小时网上投保,价格优惠
    ‌总结‌:人保车险的核心优势在于其国有品牌的可靠性、广泛的服务网络,适合注重理赔服务效率的车主选择,推荐大家购买!

    公司:中国人民财产保险股份有限公司保定市高开支公司

    地址:河北省保定市向阳北大街998号

    咨询电话:0312-3339218

  • 车险商业险,到底保什么?

    发布时间:2026-7-11

    中国人民财产保险股份有限公司保定市高开支公司

    商业险(按需买)
    商业险是由保险公司提供的补充性保险,覆盖交强险未涵盖的风险,保障范围广,包括车辆自身、车内人员及更高额度第三方责任等,以下介绍几项大家购买较多的几个商业险险种:
    1.车损险:盗抢、玻璃、涉水、自燃,不计免赔险等附加责任,撞树/冰雹砸车都赔。*不包括摩托车、拖拉机、特种车,投保时以车辆实际情况和投保方案为准
    2.三者险:建议购买300万(不小心撞豪车/撞人天价赔偿必备)
    3.车上人员责任险:自驾游多或常载亲友的必加(保额建议3万/座)
    4.车轮单独损失、新增加设备、车身划痕损失等附加险(根据实际情况选择购买)
    5.外部电网故障损失、自用充电桩损失等附加险(新能源汽车根据实际情况选择购买)

    以下这几种这种情况保险不赔
    1.酒驾/无证驾驶
    2.故意制造事故
    3.地震/战争

    下面为大家介绍人保车险的承保优势:
    1.服务网络覆盖优势
    全国城乡服务网点密集‌:依托央企背景,人保车险建立了辐射全国的线下服务体系,确保偏远地区也能快速响应。‌‌异地出险时可就近选择合作网点处理,减少车主跨区域处理的繁琐流程。‌‌
    2.客户权益
    免费道路救援(拖车、送油、换胎等)
    3投保便捷
    24小时网上投保,价格优惠
    ‌总结‌:人保车险的核心优势在于其国有品牌的可靠性、广泛的服务网络,适合注重理赔服务效率的车主选择,推荐大家购买!

    公司:中国人民财产保险股份有限公司保定市高开支公司

    地址:河北省保定市向阳北大街998号

    咨询电话:0312-3339218

  • 店铺必备:公众责任险的核心场景与投保意义

    发布时间:2026年7月1日

    中国人民财产保险股份有限公司保定市高开支公司

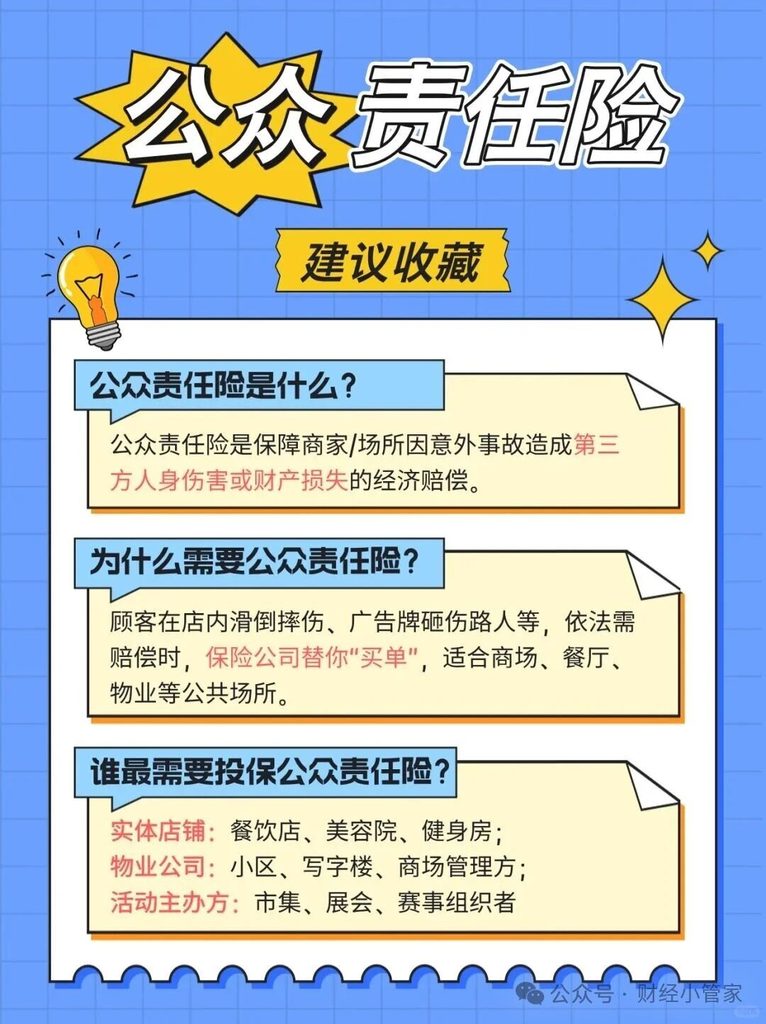
    一、这些场景,店铺必须配公众责任险
    餐饮店:热汤洒伤顾客、地面湿滑致顾客滑倒。
    美容院:仪器操作失误引发客户烫伤等伤害。
    物业公司:管道爆裂损物、高空坠物伤人。
    此外,健身房(器械故障致伤)、武术馆(学员训练受伤)、游泳馆(滑倒 / 溺水)、游乐园(设施故障伤人)等客群密集场所,也需配置该保险。
    二、开店为何要投公众责任险?
    经营中,地面未及时清理、仪器操作疏忽等小问题,都可能造成顾客人身或财产损失,店铺需承担高额赔偿(医疗费、误工费等),甚至影响生存。公众责任险可将这类赔偿责任转移给保险公司,帮店铺减轻经济压力,保障经营稳定。
    简言之,公众责任险是涉客类店铺的 “经营防护盾”,为店铺和顾客都添一份安心。

    河北省保定市向阳北大街998号中国人民财产保险股份有限公司保定市高开支公司

    电话0312-3339218
  • 货运险的保险责任范围

    中国人民财产保险股份有限公司保定市高开支公司

    货物运输保险主要适用于在运输过程中可能遭遇各种风险的货物,其适用范围广泛,涵盖多种类别和品种。以下是对货物运输保险适用范围的详细解析:

    一、可保货物范围

    1. ‌一般性商品货物‌:
      • 这包括各种生产资料,如钢材、水泥、木材、机械设备、电子产品等,以及生活资料,如食品、饮料、纺织品、日用品等。这些货物在运输过程中可能因自然灾害、意外事故等原因遭受损失,因此适合投保货物运输保险。
    2. ‌特殊商品货物‌:
      • 珍贵物品,如金银、珠宝、钻石、玉器、古玩、字画等,由于价值较高且易受损,投保时需进行特别约定和评估。
      • 鲜活货物,如新鲜水果、蔬菜、水产品、花卉等,由于易受自然环境和运输条件影响,保险条款和费率可能有特殊规定。
    3. ‌其他相关物资‌:
      • 货物的包装材料,如纸箱、木箱、塑料薄膜等,以及保护性设施,这些虽然不直接作为商品销售,但在运输过程中同样可能遭受损失。
      • 运输工具上的备用零部件,如汽车备用的轮胎、发动机零部件等,这些零部件在运输过程中也可能因各种原因损坏或丢失。

    二、不可保货物范围

    同时,也有一些货物通常不在货物运输保险的承保范围内:

    1. ‌违法违规物品‌:如毒品、走私物品、枪支弹药等,这些物品因违反国家法律法规,无法获得保险保障。
    2. ‌特殊属性货物‌:如在正常运输过程中必然会发生损耗或变质的货物,或者因动物自身疾病或自然生理原因导致的死亡或伤残等,这些通常也不属于保险承保范围。

    三、保险险种与保障范围

    货物运输保险根据运输方式和保障范围的不同,分为多种险种,主要包括基本险和综合险:

    • ‌基本险‌:主要承保因自然灾害(如洪水、地震等)和意外事故(如交通事故、火灾等)造成的损失。这是货物运输保险中最基础的保障。
    • ‌综合险‌:在基本险的基础上,还承保因震动、碰撞、挤压、盗窃、雨淋等原因造成的损失,提供更全面的保障。对于易受损或价值较高的货物,建议选择综合险以获得更全面的保护。

    四、选择保险产品的建议

    在选择货物运输保险产品时,建议考虑以下因素:

    • ‌货物特性‌:根据货物的价值、易损程度、运输距离等因素,选择合适的保险险种和保障范围。例如,对于易碎品或高价值货物,应选择提供更全面保障的综合险。
    • ‌运输方式‌:不同的运输方式(如公路、铁路、水路等)可能面临不同的风险,需选择相应的保险产品。例如,对于长途公路运输的货物,应关注保险是否涵盖因交通事故、盗窃等原因造成的损失。
    • ‌保险合同条款‌:仔细阅读保险合同条款,了解保险责任、免责条款等内容,确保所选保险产品符合实际需求。如有不明确或疑问之处,应及时向保险公司咨询或寻求专业法律意见。

    综上所述,货物运输保险的适用范围广泛且细致,企业和个人在选择时应充分考虑货物特性、运输方式及保险合同条款等因素,以确保获得有效的保险保障

    河北省保定市向阳北大街998号中国人民财产保险股份有限公司保定市高开支公司

    电话0312-3339218
  • 人保财险:认识车损险,为爱车保驾护航有妙招~

    中国人民财产保险股份有限公司保定市分公司七一营销服务部

    车损险全称车辆损失险,是指被保险人或其允许的驾驶员在驾驶保险车辆时发生保险事故,造成保险车辆受损,保险公司在合理范围内予以赔偿的一种汽车商业保险。

    简单来说,就是当你的车因为各种原因(比如碰撞、倾覆、火灾、爆炸、自然灾害等)受到损坏时,车损险可以帮你承担一部分维修费用。

    1.车损险的保障范围有哪些?

    碰撞、倾覆、坠落


    如果你的车在行驶过程中与其他车辆发生碰撞,或者不慎翻车、坠落,车损险可以赔偿车辆的损失。

    火灾、爆炸


    车辆因火灾、爆炸等意外情况受损,车损险也会进行赔偿。

    外界物体坠落、倒塌


    比如被路边的大树砸到、被广告牌砸到等情况,车损险可以赔付车辆的维修费用。

    暴风、龙卷风、暴雨、洪水、海啸、地陷、冰陷、崖崩、雪崩、雹灾、泥石流、滑坡等

    自然灾害。

    当你的车在遭遇这些自然灾害时受到损坏,车损险可以提供一定的经济补偿。

    2.车损险有必要买吗?

    答案是肯定的。车作为我们的重要财产之一,一旦发生意外损坏,维修费用可能会很高。如果没有车损险,这些费用都需要自己承担。而有了车损险,就可以在一定程度上减轻我们的经济负担。

    特别是对于新车或者价值较高的车辆来说,购买车损险更是非常有必要的。

    3.购买车损险需要注意什么?

    了解保险条款


    在购买车损险之前,一定要仔细阅读保险条款,了解保险责任、免责范围、理赔流程等重要内容。

    选择正规保险公司


    选择信誉良好、服务优质的保险公司,可以确保在发生事故时能够得到及时、有效的理赔服务。

    确定合适的保额


    根据自己车辆的实际价值确定车损险的保额,不要过高或过低。保额过高会增加保费支出,保额过低则可能在理赔时无法获得足够的赔偿。


    ※提醒

    总之,车损险是保护我们爱车的重要保险险种。了解车损险的相关知识,合理购买车损险,可以让我们在驾驶过程中更加安心。希望这篇科普稿件能帮助大家更好地认识车损险,为自己的爱车提供更全面的保障。

    地址:河北省保定市莲池区七一东路2456号中冀汽车贸易集团综合楼三楼

    电话:0312-5996833

  • 车险商业险,到底保什么?

    商业险(按需买)
    商业险是由保险公司提供的补充性保险,覆盖交强险未涵盖的风险,保障范围广,包括车辆自身、车内人员及更高额度第三方责任等,以下介绍几项大家购买较多的几个商业险险种:
    1.车损险:盗抢、玻璃、涉水、自燃,不计免赔险等附加责任,撞树/冰雹砸车都赔。*不包括摩托车、拖拉机、特种车,投保时以车辆实际情况和投保方案为准
    2.三者险:建议购买300万(不小心撞豪车/撞人天价赔偿必备)
    3.车上人员责任险:自驾游多或常载亲友的必加(保额建议3万/座)
    4.车轮单独损失、新增加设备、车身划痕损失等附加险(根据实际情况选择购买)
    5.外部电网故障损失、自用充电桩损失等附加险(新能源汽车根据实际情况选择购买)

    以下这几种这种情况保险不赔
    1.酒驾/无证驾驶
    2.故意制造事故
    3.地震/战争

    下面为大家介绍人保车险的承保优势:
    1.服务网络覆盖优势
    全国城乡服务网点密集‌:依托央企背景,人保车险建立了辐射全国的线下服务体系,确保偏远地区也能快速响应。‌‌异地出险时可就近选择合作网点处理,减少车主跨区域处理的繁琐流程。‌‌
    2.客户权益
    免费道路救援(拖车、送油、换胎等)
    3投保便捷
    24小时网上投保,价格优惠
    ‌总结‌:人保车险的核心优势在于其国有品牌的可靠性、广泛的服务网络,适合注重理赔服务效率的车主选择,推荐大家购买!

    公司:中国人民财产保险股份有限公司保定市高开支公司

    地址:河北省保定市向阳北大街998号咨询

    电话:0312-3339218

  • 企业财产保险:这些误区你踩中了吗?

    在企业经营中,财产保险是风险管理的重要工具。然而,许多企业在投保和使用保险时,常常陷入一些误区,导致保险未能发挥应有的作用。今天,我们就来盘点一下企业财产保险中常见的误区,看看你是否也曾“踩坑”!

    误区1:低估风险,投保不足

    很多企业认为某些风险发生的概率很低,因此只投保最低限度的保险,或者只覆盖部分资产。然而,一旦发生重大损失,保险赔付可能不足以弥补损失,企业将面临巨大的财务压力。

    建议:企业应根据行业特点、资产规模和地理位置等因素,全面评估风险,确保保险金额能够覆盖潜在的最大损失。

    误区2:忽视保险条款细节

    企业在投保时往往只关注保费和保额,却忽视了保险条款中的细节,如免赔额、除外责任、赔偿限额等。结果在理赔时,发现某些损失不在保险范围内,或者需要承担较高的免赔额。

    建议:仔细阅读并理解保险条款,必要时与保险公司或专业顾问沟通,确保对保险范围有清晰的认识。

    误区3:认为“全险”就是全覆盖

    一些企业误以为购买了“全险”或“综合险”就能覆盖所有风险。实际上,“全险”并不等于“全覆盖”,某些特定风险(如地震、洪水、网络攻击等)可能不在标准保单的保障范围内。

    建议:根据自身需求,考虑是否需要购买附加险或特殊险种,以覆盖特定的风险。

    误区4:忽视定期评估和调整保险计划

    企业在投保后,可能长期不重新评估保险计划,认为一次投保可以长期适用。然而,随着业务的发展、资产的变化或外部环境的变化,原有的保险计划可能不再适用。

    建议:定期(如每年)评估自身的风险状况和保险需求,及时调整保险计划,确保保障与风险相匹配。

    误区5:忽视防灾防损措施

    一些企业认为购买了保险后,就可以完全依赖保险公司来承担损失,忽视了日常的防灾防损措施。结果,缺乏有效的风险管理措施可能导致事故发生频率增加,保险公司可能因此提高保费或拒绝续保。

    建议:重视日常的风险管理,采取必要的防灾防损措施,降低事故发生概率和损失程度。

    误区6:忽视保险公司的选择

    企业在选择保险公司时,可能只关注保费的高低,而忽视了保险公司的财务实力、服务质量和理赔效率。如果保险公司财务实力不足或理赔服务差,企业在发生损失时可能面临赔付延迟或无法赔付的风险。

    建议:选择信誉良好、财务稳健的保险公司,并考虑其理赔服务的质量和效率。

    误区7:忽视保险经纪人或顾问的作用

    一些企业认为保险经纪人或顾问的作用有限,或者认为其费用过高,因此选择自行投保。然而,由于缺乏专业知识,企业可能在保险选择和理赔过程中遇到困难。

    建议:聘请专业的保险经纪人或顾问,帮助选择合适的保险产品,并在理赔过程中提供支持。

    误区8:忽视法律和监管要求

    企业可能忽视了某些法律或监管要求,如某些行业或地区对特定保险的强制要求。如果未按法律或监管要求投保,可能面临罚款、诉讼或其他法律后果。

    建议:了解并遵守相关法律和监管要求,确保投保符合规定。

    误区9:认为保险可以完全替代风险管理

    一些企业认为保险可以完全替代风险管理,忽视了其他风险管理措施的重要性。结果,过度依赖保险可能导致企业忽视其他有效的风险管理手段,增加整体风险。

    建议:保险应作为风险管理的一部分,企业还应采取其他措施,如风险规避、风险控制等,以全面管理风险。

    误区10:忽视员工保险意识的培养

    企业可能忽视了员工对保险的了解和意识,导致员工在事故发生时不知道如何应对或处理。结果,事故发生后,员工可能无法及时采取有效措施,导致损失扩大或理赔困难。

    建议:加强对员工的保险知识培训,确保员工了解保险的基本内容和理赔流程。

  • 长期主义:让品牌传播持续产生价值

    广告不应是 “一阵风” 式的短期曝光,而应是长期的品牌资产积累。我们坚持 “可持续传播” 理念,通过系列化、可延续的内容,让品牌故事不断沉淀,持续影响用户。

    为某有机农场品牌打造传播体系时,我们摒弃单次促销广告,构建了 “四季农场日记” 长期传播计划。春季记录播种过程,夏季展现果蔬生长,秋季拍摄丰收场景,冬季分享农场养护与新品研发。内容形式涵盖短视频、图文日志、直播互动、线下体验日等,全年持续输出。

    每一季内容都相互关联,既传递了 “自然、健康、透明” 的品牌理念,又培养了用户的长期关注习惯。项目执行 1 年,品牌私域用户增长 50 万,复购率提升 40%,更形成了 “跟着农场过四季” 的用户心智。可持续传播的核心,是让品牌与用户建立长期情感连接。我们始终以长期主义视角,规划品牌传播路径,让每一次内容输出都成为品牌成长的基石。

  • 读懂 Z 世代:用他们的语言对话年轻群体

    Z 世代已成为消费主力,不懂他们的语言,就无法占据他们的心智。我们深耕 Z 世代文化研究,从 “梗文化”“亚文化”“社交货币” 中提取传播密码,让广告成为年轻群体的 “自家人话术”。

    服务某潮玩品牌时,我们发现 Z 世代购买潮玩不仅是收藏,更是身份认同与社交需求。基于此,我们策划了 “潮玩次元计划”:推出 “隐藏款盲盒 + 数字藏品” 组合,数字藏品可在社交平台展示、交易;邀请 B 站 UP 主、抖音达人制作 “开箱整活” 视频,融入二次元梗、谐音梗;发起 #我的潮玩人设# 话题,鼓励用户用潮玩搭配穿搭、拍摄短剧。

    campaign 精准击中 Z 世代兴趣点:数字藏品上线 3 分钟售罄,相关短视频播放量超 4 亿,话题参与人数突破 80 万,品牌年轻用户占比从 65% 提升至 82%。读懂 Z 世代,不是迎合,而是理解他们的价值观与社交逻辑。我们始终保持年轻心态,深入圈层文化,让广告成为连接品牌与年轻群体的桥梁。

  • 跳出传统媒介:解锁广告传播新场景

    在媒介碎片化的今天,局限于电视、报纸、常规线上平台的传播早已失效。我们始终保持对新兴媒介的敏感度,不断解锁地铁、电梯、户外大屏、元宇宙等新场景,让广告触达更精准、更具冲击力。

    为某运动品牌推广新款跑鞋时,我们打造了 “城市跑步地图” 媒介矩阵:在地铁通道铺设感应地板,用户走过时触发 “跑鞋缓震” 模拟触感;在户外大屏实时同步城市跑者的运动数据,用跑者的真实成绩为产品背书;在元宇宙平台搭建虚拟跑步赛道,用户可佩戴 VR 设备体验跑鞋性能。

    多场景联动让传播效果倍增:线下参与人数超 5 万人次,元宇宙赛道体验量突破 10 万,相关话题全网曝光超 2.8 亿,跑鞋上市首月销量突破 20 万双,较上一代产品增长 60%。数据证明,创新媒介能让广告从 “被动观看” 变为 “主动参与”。我们始终以探索精神,挖掘更多媒介可能性,让品牌传播打破边界、直击人心。